Gelombang Gempa Finansial: Yield Jepang Tembus 3%, Tertinggi dalam 30 Tahun
TOKYO/WASHINGTON — Pasar global tengah menghadapi guncangan struktural yang signifikan setelah yield obligasi pemerintah Jepang (JGB) menembus ambang psikologis 3%, level tertinggi yang belum disentuh sejak awal 1990-an. Fenomena ini bukan sekadar anomali statistik, melainkan sinyal berakhirnya era "carry trade" murah yang selama dua dekade terakhir menopang likuiditas pasar saham global.
Mekanisme Arus Modal & Dampak ke Teknologi Global
Kenaikan yield ini dipicu oleh kombinasi inflasi yang membandel di Jepang dan intervensi Bank of Japan (BOJ) yang semakin tegas. Implikasi langsungnya adalah devaluasi yen secara struktural terhadap dolar AS dan mata uang utama lainnya. Bagi investor institusional, ini memicu unwinding posisi carry trade besar-besaran.
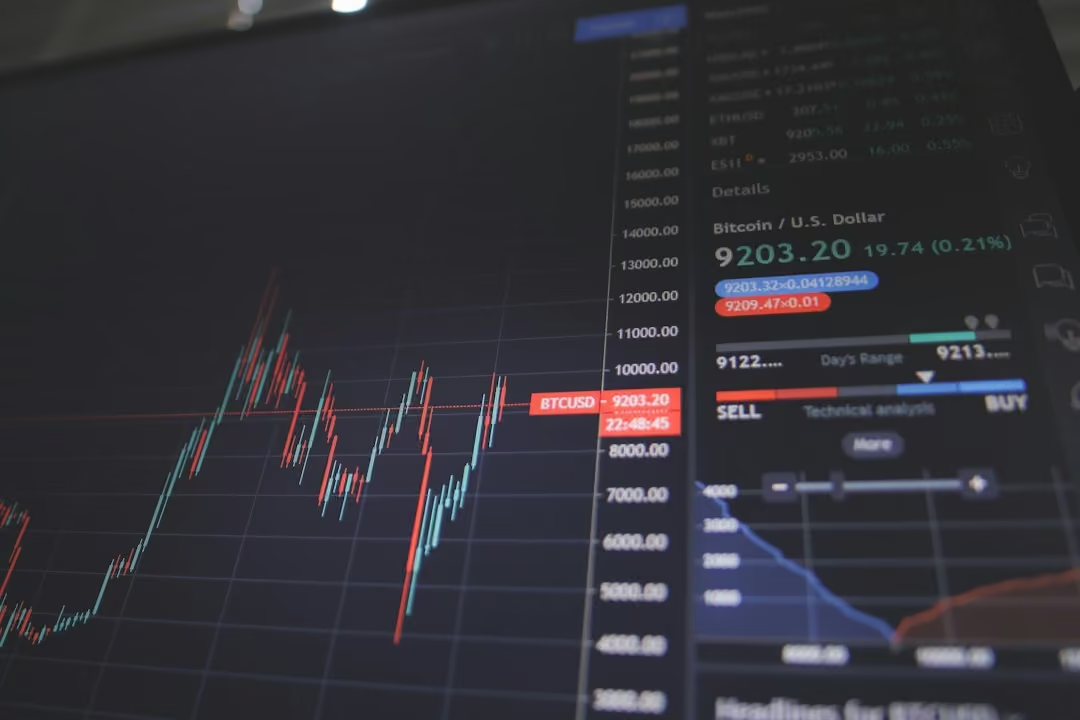
Dampaknya terasa paling tajam di sektor teknologi AS. Emiten seperti NVIDIA (NVDA) dan TSMC (TSM), yang valuasinya sangat sensitif terhadap biaya modal (cost of capital), menghadapi tekanan jual. Ketika yield obligasi naik, diskonto arus kas masa depan (DCF) menurun, membuat valuasi saham bertumbuh tinggi menjadi lebih mahal secara relatif. Investor kini lebih memilih aset yang menghasilkan pendapatan tunai (cash flow) dibandingkan narasi pertumbuhan jangka panjang.
Peluang Tersembunyi di Sektor Energi & Komoditas
Di sisi lain, pelemahan yen dan kenaikan yield global menciptakan dinamika unik bagi sektor energi dan komoditas. Mata uang yang melemah membuat eksportir komoditas Jepang kurang kompetitif, namun bagi emiten Indonesia, ini bisa menjadi katalis positif.
Emiten seperti BREN.JK (Barito Renewables) dan AMMN.JK (Amman Mineral) beroperasi di sektor yang sensitif terhadap harga global. Pelemahan yen cenderung mendorong harga komoditas berbasis dolar AS naik karena permintaan dari Jepang dan Asia Timur yang harus membayar lebih mahal untuk impor energi dan mineral. Selain itu, ketidakpastian makroekonomi global sering kali mendorong investor ke aset safe-haven atau komoditas lindung nilai seperti emas dan tembaga, yang merupakan lini bisnis inti AMMN.
Analisis Bull vs Bear
"Ini bukan koreksi, ini adalah repricing risiko. Pasar harus menyesuaikan ekspektasi suku bunga global dari 'selamanya rendah' menjadi 'normalisasi bertahap'."
Argumen Bullish (Positif):
1. Kenaikan Harga Komoditas: Pelemahan mata uang Jepang dan Eropa mendukung harga energi dan logam, menguntungkan BREN dan AMMN.
2. Diversifikasi Portofolio: Investor AS mulai mengalihkan dana ke pasar emerging market yang valuasinya lebih murah, termasuk Indonesia.
Argumen Bearish (Negatif):
1. Tekanan Valuasi Tech: NVDA dan TSM menghadapi risiko koreksi dalam jika suku bunga AS tidak turun seiring Jepang.
2. Volatilitas Tinggi: Pasar menjadi lebih rentan terhadap sell-off mendadak akibat likuiditas yang mengering dari pasar obligasi.
Implikasi Portofolio
Untuk komite investasi kuantitatif, strategi saat ini harus bergeser dari beta pasar ke alpha sektor. Rekomendasi sementara adalah underweight pada saham teknologi berkapitalisasi besar yang berbasis pertumbuhan, dan overweight pada sektor energi terbarukan dan pertambangan yang memiliki eksposur langsung terhadap harga komoditas global. Perhatikan korelasi negatif antara yield JGB dan indeks NASDAQ sebagai indikator utama risiko.
Catatan Redaksi: Analisis ini berdasarkan data historis dan logika pasar, bukan rekomendasi beli/jual spesifik. Selalu lakukan due diligence mandiri.